
Conciliación bancaria automática: cómo funciona
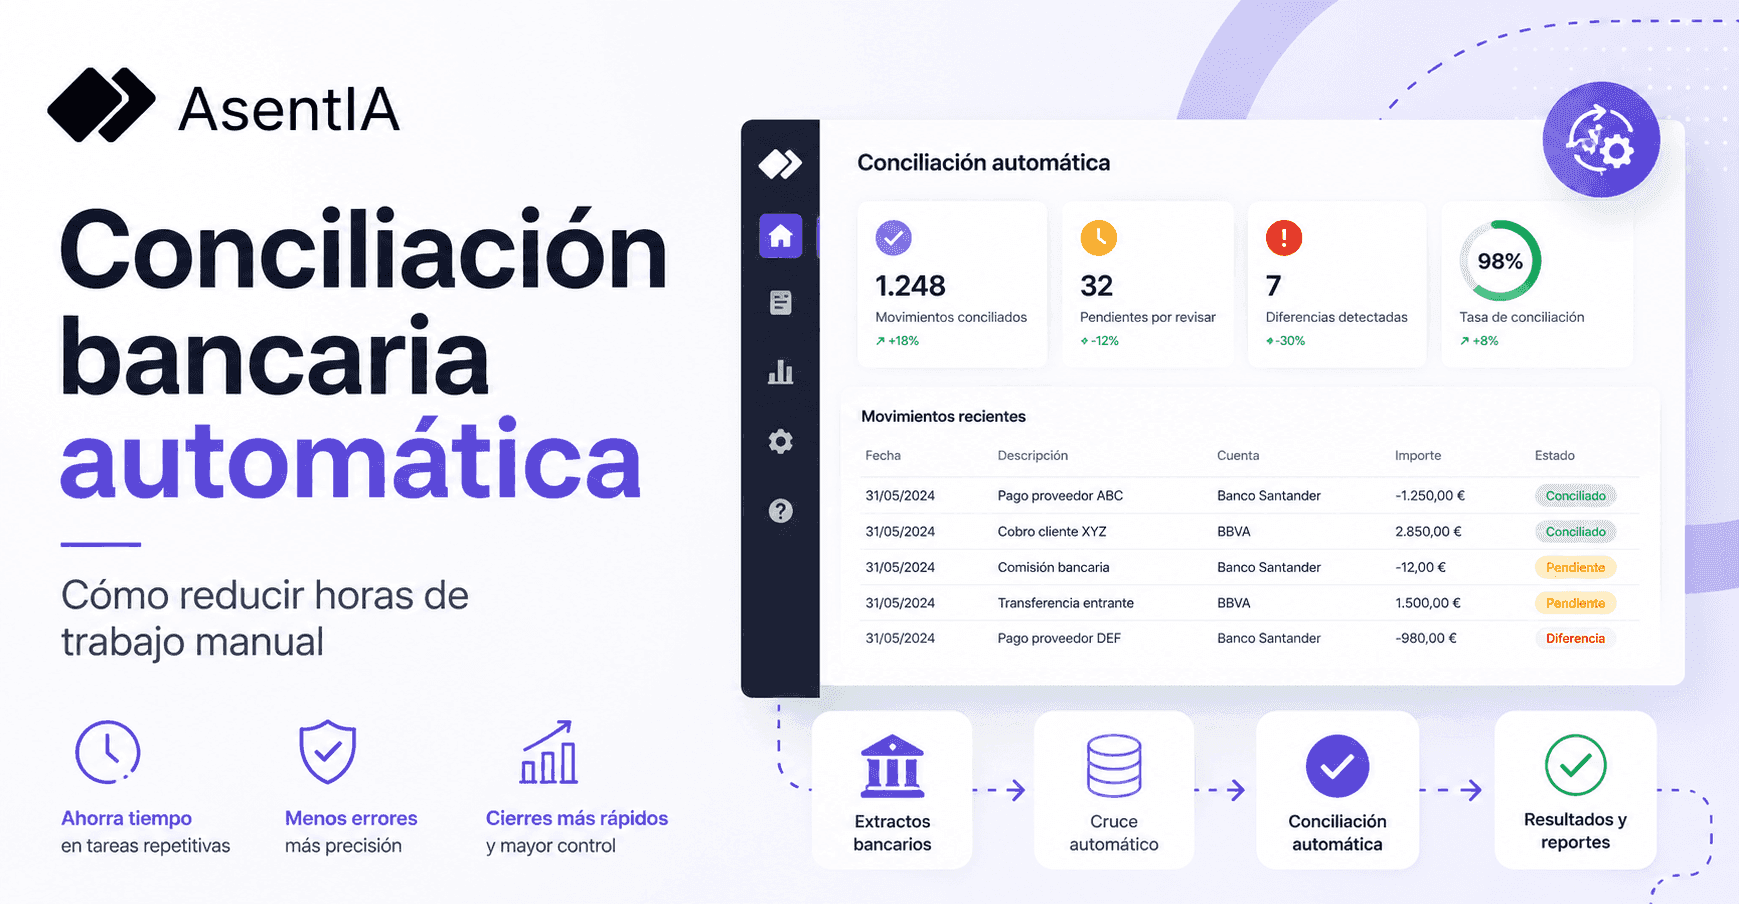
La conciliación bancaria automática es la que hace un software: toma el extracto del banco y el mayor contable, los cruza con reglas de importe, fecha y referencia, y deja para revisión humana solo lo que no pudo emparejar. El trabajo pasa de buscar parejas movimiento por movimiento a analizar las excepciones.
No es magia ni es todo IA. Una conciliación bancaria automatizada bien hecha se apoya sobre todo en reglas deterministas, que dan siempre el mismo resultado y se pueden auditar. Lo que cambia frente al cruce manual es que esas reglas se aplican a todos los movimientos, todos los meses, sin cansarse ni saltear casos.
¿Cómo funciona la conciliación bancaria automática?
Funciona aplicando reglas en cascada: cada regla intenta resolver lo que la anterior dejó pendiente, de la más estricta a la más flexible. El flujo típico es este:
- Importar y normalizar el extracto. El sistema lee el archivo del banco y lo convierte en movimientos con fecha, importe, concepto y referencia. Antes de cruzar, valida que saldo inicial más créditos menos débitos dé el saldo final.
- Importar el mayor de la cuenta banco desde el sistema contable.
- Cruzar con reglas exactas (mismo importe, mismo número de cheque).
- Cruzar con tolerancias de fecha y de importe.
- Buscar combinaciones: un movimiento contra varios, o varios contra uno.
- Agrupar conceptos recurrentes como comisiones, impuesto a los débitos y créditos o SIRCREB.
- Dejar pendiente lo que ninguna regla resolvió, con el motivo.
Lo importante es el orden. Si se aplica primero la regla más flexible, se generan falsos positivos: un pago de $150.000 puede cruzarse con el cheque equivocado de $150.000 de otro día.
¿Qué reglas usa un motor de conciliación?
Usa reglas por tipo de caso, y cada una resuelve un patrón distinto de la operatoria real. Las más habituales:
| Regla | Qué resuelve | Ejemplo ilustrativo |
|---|---|---|
| Número de cheque | Cheques y echeq, que pueden debitarse semanas después de emitidos | Cheque n.º 5678 por $180.000 emitido el 10/09, debitado el 28/10 |
| Importe exacto con ventana de fechas | Transferencias y pagos registrados con días de diferencia | Pago de $412.300 registrado el 3/10, debitado el 6/10 |
| Tolerancia de importe | Redondeos y diferencias mínimas | Mayor $87.420, banco $87.415 |
| Uno contra varios (1:N) | Un cobro que paga varias facturas | Transferencia de $1.250.000 contra facturas de $400.000, $500.000 y $350.000 |
| Varios contra uno (N:1) | Varios movimientos registrados en un solo asiento | Cinco débitos de un pago a proveedores que en libros es un único asiento |
| Agrupación por concepto | Cargos recurrentes que no tienen contrapartida individual | Todas las líneas de SIRCREB del mes contra un asiento mensual |
| Cobranzas netas de comisión | Liquidaciones donde el banco acredita el neto | Cobranza bruta de $500.000 acreditada neta de la comisión |
¿Qué son las tolerancias y por qué importan?
Las tolerancias son los márgenes de fecha y de importe que el sistema acepta para dar dos movimientos por conciliados. Son necesarias porque el banco y la contabilidad casi nunca registran lo mismo el mismo día ni con el mismo redondeo.
- Tolerancia de fecha. Una transferencia registrada el viernes puede impactar el lunes. Una ventana demasiado corta deja todo pendiente; una demasiado larga empareja movimientos que no tienen nada que ver.
- Tolerancia de importe. Unos pocos pesos de diferencia suelen ser redondeo. Pero si la tolerancia es amplia, una comisión no registrada puede quedar escondida dentro de un «match».
Por eso la tolerancia tiene que ser configurable y, sobre todo, tiene que quedar marcada: si un movimiento se concilió con diferencia, el sistema debe dejar dicho cuánto y por qué regla. Y conviene un control semántico: un cheque nunca debería conciliarse contra algo que no es un cheque, aunque el importe coincida.
¿Cómo se resuelven los cruces de uno contra varios (1:N y N:1)?
Se resuelven buscando qué combinación de movimientos suma exactamente el importe del otro lado. Es el caso que más tiempo consume a mano y el que más se beneficia de la automatización.
Ejemplo ilustrativo: un cliente transfiere $1.250.000 y en el mayor hay siete facturas abiertas de ese cliente por $400.000, $180.000, $500.000, $95.000, $350.000, $270.000 y $610.000. ¿Qué facturas paga? A mano, se prueban combinaciones hasta dar con $400.000 + $500.000 + $350.000. Con siete candidatos hay 127 combinaciones posibles; con quince, más de 32.000. Un motor de cruce las recorre con poda (descarta enseguida las ramas que ya se pasan del importe) y encuentra la combinación exacta.
El caso inverso es igual de común: el banco muestra varios débitos y la empresa los registró en un solo asiento, como los pagos masivos a proveedores o los cargos de una misma operación partidos en varias líneas.
Para que esto no genere falsos positivos, hay que acotar la búsqueda: limitar el tamaño de los grupos y la ventana de fechas.
Conciliación automática vs. Excel: ¿qué cambia?
Cambia quién hace el cruce y qué queda registrado. Excel puede automatizar parte del trabajo, pero tiene límites claros cuando crece el volumen.
| Aspecto | Excel | Herramienta de conciliación bancaria automática |
|---|---|---|
| Lectura del extracto | Copiar y pegar o limpiar el PDF a mano | Lectura del archivo del banco y validación de saldos |
| Cruce exacto | BUSCARX o BUSCARV, con cuidado con los duplicados | Automático, con control de duplicados |
| Ventana de fechas | Fórmulas anidadas difíciles de mantener | Regla configurable |
| Combinaciones 1:N y N:1 | Prácticamente manual | Búsqueda de combinaciones exactas |
| Cheques por número | Extraer el número del concepto a mano | Extracción automática del texto del extracto |
| Trazabilidad | Depende de comentarios en celdas | Registro de qué regla resolvió cada movimiento |
| Riesgo de error | Fórmulas rotas, versiones duplicadas | Reglas fijas que dan siempre el mismo resultado |
| Costo | Ya lo tenés | Suscripción e implementación |
Excel no es el problema en sí. Es una buena herramienta para pocas cuentas y poco movimiento. El problema es que, en conciliación, la planilla termina siendo un sistema crítico sin controles: sin registro de cambios, sin validaciones y con conocimiento que vive en la cabeza de quien la armó. Lo desarrollamos en de la conciliación bancaria en Excel a la automática.
¿Cuándo conviene dar el salto a la conciliación automatizada?
Conviene cuando el tiempo de cruce supera al de análisis, o cuando la planilla ya no da garantías. Algunas señales concretas:
- Varias cuentas en varios bancos, cada una con su formato de extracto.
- Cientos de movimientos por mes por cuenta.
- Cobranzas agrupadas o netas: transferencias que pagan varias facturas, liquidaciones de Banelco o Rapifast que llegan netas de comisión.
- Muchos cheques y echeq que se debitan con desfase.
- Cierres que se atrasan porque la conciliación es el último paso pendiente.
- Una sola persona sabe cómo funciona la planilla.
- Necesitás respaldo ante una auditoría: quién concilió qué, con qué criterio.
Si tenés una o dos cuentas con pocos movimientos, probablemente Excel siga alcanzando. Si te reconocés en tres o más de estas señales, vale la pena evaluar una herramienta.
¿Qué papel tiene la IA en la conciliación automática?
La IA sirve para el remanente: los movimientos que ninguna regla pudo resolver porque el concepto es ambiguo o la referencia falta. No debería ser el núcleo del cruce, porque un modelo de lenguaje no da siempre el mismo resultado y no se puede auditar igual que una regla. Lo sensato es que la IA proponga y que cada propuesta se verifique (que los movimientos existan, que no se repitan y que las sumas cuadren) antes de aplicarse. Lo explicamos en conciliación bancaria con IA.
¿Cómo lo resuelve Asentia?
Asentia aplica nueve reglas deterministas en cascada y solo después recurre a la IA para lo pendiente. Las reglas, en orden:
- Cheques: extrae el número del texto libre del extracto y lo cruza contra el mayor por importe exacto, sin límite de fecha.
- Importe con tolerancia: ventana de ±15 días, tolerancia configurable y control semántico para que un cheque nunca se concilie contra algo que no lo es.
- Diferencias de redondeo: hasta $10 en ±1 día, con el ajuste marcado en el movimiento.
- Varios movimientos, un asiento: búsqueda de la combinación exacta (subset-sum) en profundidad con poda.
- Un movimiento, varios asientos: el mismo motor al revés, con grupos de hasta 6 ítems y ventana de ±72 horas.
- Agrupación por concepto: SIRCREB, pagos masivos y otros conceptos recurrentes, a nivel período.
- Reglas N:N propias que define tu equipo.
- Cobranzas Rapifast, donde el banco deposita neto de comisión.
- Cobranzas Banelco, reconstruyendo el bruto y generando el ajuste por la comisión retenida.
Lo que queda pasa a la IA en lotes, y el modelo nunca ve lo que el motor ya cerró. Cada grupo propuesto se verifica antes de aplicarse; si no cuadra, se descarta y queda registrado el motivo. Si el proveedor del modelo falla, se conserva todo lo que resolvió el motor.
Asentia lee extractos de Banco Nación, Credicoop, BBVA, Galicia y Galicia Empresas con parser propio, en PDF (también escaneado, con OCR), CSV, XLSX o XLS, y para otros formatos ofrece mapeo manual de columnas y un lector asistido por IA. Cada movimiento guarda qué regla lo resolvió. Si hoy conciliás en planillas, mirá cómo pasar de Excel a la conciliación automática, y si te interesa cómo se controla la parte de IA, la página de conciliación bancaria automatizada con IA.
Preguntas frecuentes
Es la conciliación en la que un software cruza solo el extracto del banco con el mayor contable, usando reglas de importe, fecha y referencia. La persona deja de buscar parejas y pasa a revisar solo lo que el sistema no pudo resolver.
No necesariamente: la mayor parte del cruce se resuelve con reglas deterministas. La IA sirve para el remanente de casos ambiguos, y conviene que sus propuestas se verifiquen antes de aplicarse.
Es cuando un movimiento de un lado corresponde a varios del otro. Por ejemplo, una transferencia de un cliente que paga tres facturas registradas por separado (1:N), o varios débitos del banco que la empresa registró en un solo asiento (N:1).
En parte: con BUSCARX, SUMAR.SI y macros podés automatizar el cruce por importe exacto. Lo que Excel no resuelve bien son las tolerancias de fecha, las combinaciones de varios movimientos y la trazabilidad de quién aceptó cada diferencia.
Depende de la herramienta; muchas trabajan con los archivos que ya descargás del homebanking. Asentia, por ejemplo, trabaja con los archivos que ya descargás del homebanking, en PDF, PDF escaneado, CSV, XLSX o XLS.
Quedan pendientes para revisión humana. Son los que necesitan criterio: cobros sin referencia, diferencias que no son redondeo o movimientos que no tienen contrapartida en libros.
¿Querés ver cómo funciona en tu empresa?
Agendá una demo y te mostramos cómo adaptar Asentia a tu operación.